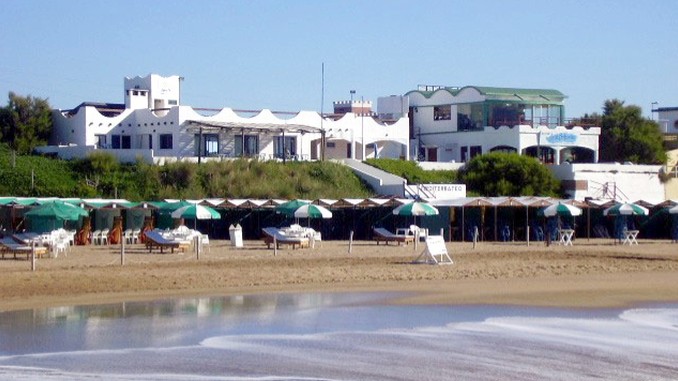
Como es sabido se esta tramitando por ante la Justicia Contencioso Administrativa una acción promovida por quienes eran los titulares de la concesión contra el Municipio de Gral. Alvarado planteando diversas nulidades del proceso licitatorio y de adjudicación del mismo que todavía no han podido resolverse definitivamente y que durante la temporada anterior mantuviera el Balneario sin explotación.
Entre alguna de las consideraciones que fundamental la petición anulatoria, señalamos las siguientes:
La litigante en esos expediente denuncio un HECHO NUEVO de extrema gravedad institucional, cuyo hallazgo objetivo, fehaciente y fortuito en sede judicial altera de manera drástica, definitiva y para siempre, toda la plataforma de este proceso», señala en la presentación..
Dice que » se acredita de forma palmaria, con prueba documental incontestable, el manifiesto favoritismo, la falta de imparcialidad y la desviación de poder en que incurrió el Municipio de General Alvarado durante el trámite de la licitación del UTF Nº21 objeto de autos.»
Dice en un párrafo del escrito judicial :»»El ocultamiento deliberado de una relación espuria entre la máxima autoridad de la Dirección de Concesiones y mi contrincante en la licitación, vicia de nulidad absoluta e insanable de la adjudicación a favor de este, tiñendo el procedimiento de una parcialidad flagrante que este Tribunal no puede evadir ni convalidar bajo ningún concepto.»
El hecho nuevo que denuncia es la convergencia de intereses de una funcionaria municipal. Dice: «Hasta el momento, esta parte había denunciado sistemáticamente el trato hostil, arbitrario y despectivo propinado por la Dirección de Concesiones y la Comisión Evaluadora de Ofertas de la Licitación, que a su vez arrastraba al Intendente Municipal a firmar disparatados y tendenciosos decretos.
«Ahora existe una prueba concluyente de la motivación de tales desplantes jurídicos».
«El hecho nuevo que aquí se denuncia radica en el hallazgo fortuito de la causa:
“IRIBARNE, Ana María y Otro/a s/Sucesión Ab Intestato” de trámite por ante el Juzgado Civil y Comercial Nº12 de Mar del Plata, Expediente:44.249 fecha de inicio 10/09/25, al que ruego V.E. tome contacto por mesa virtual para mejorar la comprensión del entuerto.»
«De dichas actuaciones surge un dato de la realidad objetivo y demoledor: la Directora de Concesiones, alta autoridad municipal que se desempeña como jefa y directora del área concesiones de la Municipalidad, y además es el único miembro abogado de la Comisión Evaluadora de Ofertas, y por ende, fuente instructora de todas las decisiones adoptadas dentro del proceso licitatorio de los balnearios, es en forma simultánea la abogada de mi contrincante, oferente adjudicado, Don Gastón María CITTER.»
La Jefa de Concesiones es la abogada del contrincante en la licitación. «Es decir, quien tenía a su cargo el análisis supuestamente objetivo de mi oferta, quien dictaminaba y quien resolvía la suerte de la licitación municipal -en flagrante violación, además, a órdenes judiciales impartidas por S.S.- era, al mismo tiempo, la defensora de los intereses de mi competidor directo.»
Quien dentro del procedimiento me rechazaba los cuestionamientos y recursos, era a quien CITTER le confiaba sus más caros intereses (como es la sucesión de sus padres).
Al unísono, la misma persona por un lado rechaza mis presentaciones y me denostaba administrativamente, por el otro, defendía los intereses patrimoniales más íntimos de mi contrincante.
«A fin de disipar cualquier mirada conmiserativa hay que tener presente lo siguientes datos duros: Esta funcionaria abogada presentó la sucesión de CITTER el 10/09/25 y el contrato le fue adjudicado a CITTER el 03/10/25. «
La facultad de elaborar dictámenes jurídicos que sirvieron de base para rechazar mi oferta y adjudicar a Gastón María CITTER sella la competencia directa de la funcionaria.
Como Abogada en Jefe y Directora del Área Concesiones, su ascendencia e influencia técnica sobre los aspectos jurídicos de la Comisión Evaluadora de Ofertas de la cual formaba parte, viciaron por completo el procedimiento (era el único abogado de la Comisión Evaluadora el resto eran contador -su esposo, el Cr. Pablo Ramajo-, arquitectos y otros acompañantes decorativos).
Tanto la ley de procedimiento administrativo Ley 7.647/70 como la Ordenanza General N°267/80, plexo directo de aplicación, le imponían la obligación de abstenerse de intervenir –al menos- en lo relativo a la UTF Nº21.
«Debió entonces dejar a salvo en acta la excusación y sus motivos para posibilitar el análisis regular y objetivo de mi oferta por otros funcionarios ajenos a CITTER.»
«El ocultamiento de su relación de confianza, intimidad e interés con Gastón María CITTER (entendida como mínimo en el contexto de cliente abogado), denota un obrar deliberado para beneficiar a su cliente privado, configurando un dolo procedimental insalvable.»
«Para peor de todo ello, justo el expediente es la herencia de Gastón María CITTER por los bienes provenientes de su padre Gastón Luis María CITTER, y mi impugnación centralmente gira en torno a la ausencia y/o insuficiencia de capital de cobertura que reclamaba la Licitación, devenido de la misma herencia.»
Además señalan en la presentación la existencia de delitos que podrían caer en el Código Penal Argentino, por Negociaciones Incompatibles con el Ejercicio de Función Pública (Art. 265, Código Penal): Doble Representación (Art. 271, Código Penal): Representación de intereses contrapuestos 271 C.P., Incumplimiento de los deberes de funcionario público 248 C.P.m Tráfico de influencias 256 bis C.P., Fraude a la administración pública 174 inc. 5º C.P., Desbaratamiento de derechos 173 inc. 11 C.P.}
Indudablemente que se trata de un tema que todavía tiene tela para cortar y donde las responsabilidades deberán dilucidarse en el ámbito judicial, donde se encuentran actualmente como así también en el ámbito administrativo.
Las máximas autoridades del Municipio si no conocían esta doble función que tenia la Directora deberían haberla separado del tratamiento de ese expediente o era obligación de la letrada excusarse inmediatamente.
Mientras tanto, se aproxima una nueva temporada y la unidad fiscal sigue sin explotación.